


はじめに
2023年に初めて受験した税理士試験では、簿記論と財務諸表論の2科目に挑戦しました。
結果は、簿記論が不合格、財務諸表論が合格でした。
簿記論では問題の取捨選択や時間配分に課題が残った一方、財務諸表論では理論と計算の時間配分を意識して試験に臨むことができました。
この記事では、試験当日の様子や自己採点の結果を振り返りながら、初めての税理士試験で学んだことを紹介します。
この記事は、私が2023年に受験した第73回税理士試験の体験記をもとに、
2026年に改めて内容を見直したものです。
当時は試験を終えた直後の視点で書いていましたが、その後も税理士試験への挑戦を続ける中で、
「あのとき、なぜ合格できなかったのか」
「もっとこうしておけばよかった」
と感じることも増えてきました。
そこで今回この記事では、
当時の試験当日の記憶や自己採点などを残しつつ、現在の視点から勉強方法や試験への取り組み方についても振り返り、加筆・修正しています。
これから税理士試験に挑戦する方にとって、少しでも参考になれば幸いです。
この記事で分かること
この記事では、私が2023年に受験した第73回税理士試験の体験を中心に、以下の内容を紹介しています。
- 働きながら簿記論・財務諸表論を勉強した方法
- 第73回税理士試験の当日の様子と時間配分
- 各資格学校の自己採点とボーダーライン
- 簿記論で不合格になった原因と改善点
- 財務諸表論に合格できた要因と受験後の振り返り
2026年現在の視点から当時の受験を振り返り、これから税理士試験に挑戦する方の参考になるよう、試験当日の様子だけでなく、受験後に感じた反省点や学んだこともまとめています。
税理士試験に挑戦した理由
簿記の勉強を続けるうちに、数字から会社の経営が見えてくる簿記の面白さに惹かれ、日商簿記3級、2級、そして1級へと勉強を続けていきました。
そして、簿記を学ぶ中で、いつしか「税理士という専門家になってみたい」と思うようになり、税理士試験に挑戦することを決めました。
初めての税理士試験では、「簿記論」と「財務諸表論」を受験しました。
以前の職業は製造業で勤務
私はもともと製造業の会社で働いており、会計とは縁のない業務を担当していました。数字に触れる機会は限られており、税務や経理についてはほとんど知識がありませんでした。
簿記との出会い、会計や税金への興味
簿記との出会い
当時の私は、製造業の工場で働いており、会計や税務とはほとんど縁のない生活を送っていました。
そんな私が簿記と出会うきっかけになったのが、新型コロナウイルスの流行でした。
コロナ禍によって仕事や休日の過ごし方が変わり、それまでよりも自宅で過ごす時間が増えました。
時間に余裕ができたことで、私はYouTubeなどを見るようになり、以前よりも「お金」や「金融リテラシー」について考えるようになりました。
「お金の仕組みをもっと知りたい」
「会社はどのように利益を生み出しているんだろう?」
そんなことを調べているうちに、YouTubeなどで「簿記」という資格を知りました。
最初は、
「簿記って何だろう?」
という程度の興味でした。
しかし、調べてみると、簿記は会社のお金の流れや利益の仕組みなどを学ぶ資格だということが分かり、少しずつ興味を持つようになりました。
そこで、まずは日商簿記3級の勉強から始めることにしました。
実際に勉強を始めてみると、単に数字や仕訳を覚えるだけではなく、一つひとつの数字を積み重ねていくことで、会社の経営状態や全体像が見えてくる会計の面白さに惹かれていきました。
そして、学習を進めるうちに、会社の利益やお金の流れだけでなく、「税金はどのような仕組みで計算されているのだろう?」という疑問も持つようになり、税金の仕組みにも自然と興味を持つようになりました。
この頃は、まだ税理士を目指そうと決めていたわけではありません。
ただ、簿記の勉強を始めたことをきっかけに、会計や税金についてもっと深く知りたいと思うようになっていきました。
これが、後に日商簿記1級、
そして税理士試験へと進んでいくことになる最初の一歩でした。
初めての税理士試験
受験科目(簿記論・財務諸表論)
初めて挑戦した税理士試験では、「簿記論」と「財務諸表論」を受験しました。どちらも初挑戦で不安でしたが、簿記論は数字の処理力、財務諸表論は理論理解が問われる科目で、それぞれ異なる難しさがありました。
予備校・勉強方法
予備校は、日商簿記1級の勉強をしていたときから利用していたネットスクールを選びました。
ネットスクールは通信講座なので、予備校に通学する必要がなく、自宅で自分のペースに合わせて勉強を進めることができます。
当時の私は工場勤務で、平日は残業も多く、仕事をしながら予備校へ通学して勉強するのはなかなか難しい状況でした。
そのため、時間や場所に縛られず、自分の都合に合わせて勉強できる通信講座は、自分にとって非常にありがたい環境でした。
当初は、簿記論と財務諸表論を同時に受講することも考えていました。
しかし、当時の2023年は、まだ日商簿記1級の勉強を続けており、この時点ではまだ日商簿記1級に合格していませんでした。
仕事をしながら日商簿記1級の勉強も続け、さらに簿記論と財務諸表論の2つのカリキュラムをこなすのは、時間的にかなり厳しいと考えました。
そこで、ネットスクールでは財務諸表論の講座だけを申し込み、簿記論については独学で勉強することにしました。
簿記論については、
「日商簿記1級の知識があれば何とかなるだろう」
と考えていたため、ネットスクールの簿記論の教科書と問題集だけを購入し、それを使って勉強しました。
仕事をしながらの勉強時間
勉強時間は、平日で1日2~3時間程度、休みの日は5~6時間程度を目安にしていました。
財務諸表論の理論問題については、仕事の昼休みなどの隙間時間を利用して、少しずつ暗記していきました。
計算問題については、平日に仕事がある日は、朝や仕事から帰った後に個別問題を解いたり、30分~1時間程度の総合問題に取り組んだりしていました。
そして試験の直前期には、実際の試験を意識して、必ず時間を計りながら総合問題を解くようにしていました。
工場で働きながら、日商簿記1級・簿記論・財務諸表論の3つを同時に勉強するのは、正直かなり大変でした。
ただ、この3つの試験は、計算と理論の知識がそれぞれ関連している部分も多く、勉強を進めていく中で、
「それぞれの勉強が、別の試験の勉強にもつながっている」
という感覚がありました。
そのため、3つの試験を並行して勉強する大変さはありましたが、知識が相互にリンクすることで、結果的には効率よく勉強できていた部分もあったと思います。
試験当日の様子(緊張感、時間配分など)
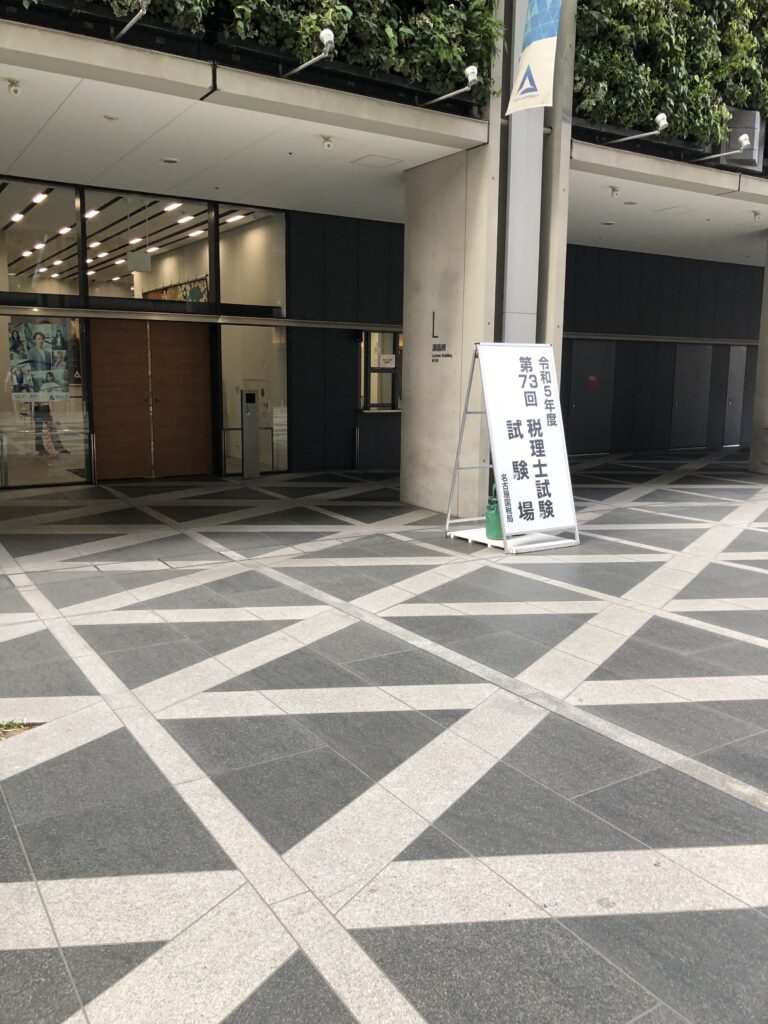
私が受験した令和5年度(第73回)から、簿記論と財務諸表論の受験資格が撤廃され、受験資格を満たしていなくても受験できるようになりました。
その影響もあってか、試験会場では社会人だけでなく、学生と思われる若い受験生も多く見かけました。
私の受験した会場は名古屋の愛知大学でした。
試験当日は、会場に漂う独特の緊張感に圧倒されながらも、これまで模試で練習してきた時間配分を意識して、本番に臨みました。
最初の試験は簿記論
私にとって、最初の税理士試験科目は簿記論でした。
試験時間は午前9時から11時までの2時間。
開始15分前には、自分の受験番号が記載された席に着席し、試験官から試験についての説明を受けました。
そのあと、答案用紙と計算用紙が配られ、最後に問題用紙が配られました。
周囲には大勢の受験生がいるにもかかわらず、会場全体が静まり返っていることで、緊張感が増していきました。
「本当に始まるんだ……」
講堂に備え付けられた時計が9時になった時、
試験官から「始め」の合図がありました。
その瞬間、会場に集まった受験生が一斉に問題用紙を開き、問題を解き始めました。
まずは問題全体を素読み
簿記論は、2時間という制限時間の中ですべての問題を解き切ることが難しい試験です。
そのため、合格答案を作るためには、問題を最初から順番に解いていくのではく、
まず問題全体を素読みして、解けそうな問題や得点しやすそうな問題から手を付けていくことが重要です。
「どんな問題が出題されているのか?」
「第一問、第二問、第三問の分量はどのくらいなのか?」
「どの問題から手を付ければ、効率よく点数を取れそうか?」
緊張と不安を感じながら、問題を一通り素読みして確認していきました。
そして最終的に私は、今回の試験では、
第一問→第二問→第三問という順番で解いていくことにしました。
第一問:特殊仕訳帳で苦戦
第一問は、
小問の第1問が特殊仕訳帳、
第2問が自社利用ソフトウェアについての問題でした。
まずは第1問の特殊仕訳帳から取り掛かりました。
特殊仕訳帳は、通常の仕訳帳とは異なり、当座預金や売上、仕入といった、
日々の取引で頻繫に使われる勘定科目を記録するために使われる特殊な仕訳帳です。
特殊仕訳帳は独特な会計処理を必要とするもので、私自身が苦手としていた論点でした。
問題の資料から、仕訳の勘定科目を解答する記号選択問題と、
計算して数値を解答する計算問題がありました。
記号選択問題は何とか解答しましたが、
計算問題についてはほとんど解くことができませんでした。
続いて、第2問の自社利用ソフトウェアの問題に取り掛かりました。
こちらも記号問題と計算問題がありました。
最初に問題を見たときは、資料の読み取りに少し戸惑いました。
読み進めていくうちに、
ソフトウェアの開発や廃棄、償却などについて総合的に問われている問題であると分かり、何とか答えを解答欄に埋めていくことができました。
第73回の簿記論では、私にとってこのソフトウェアに関しての問題が比較的取り組みやすい問題だったと思います。
第一問では苦戦した部分もありましたが、何とか次の第二問へ進みました。
第二問:外貨建て取引で時間を失う
第二問は、外貨建ての問題でした。
私は外貨建ての問題が苦手だったため、問題を見た瞬間、
「これは時間がかかりそうだ……」
と感じました。
しかも、与えられた問題の資料が多く、外貨建てについての資料も、
ページをまたいでいたため、解く前に問題全体を整理する必要がありました。
「これはまともに問題を解いていたら、絶対に時間が足りない……」
それでも、ここで逃げるわけにはいかないと思い、解き始めました。
ところが、思うように計算が進みません。
一つの問題に時間をかけているうちに、少しずつ焦りが出てきました。
「このままでは時間がなくなる……」
そう思いながらも、一度解き始めた問題を途中で切り上げることができず、さらに時間を使ってしまいました。
この外貨建ての問題では、かなり時間を消費していました。
ここで冷静に問題を取捨選択できていればよかったのですが、本番の緊張もあり、なかなか思うように判断できませんでした。
結果、思った以上に解答欄に答えを埋めることができないまま、最後の第三問へと移りました。
第三問:総合問題でも予定が狂う
第三問は、決算整理前残高試算表(前T/B)や、
その他の解答に必要な資料をもとに、決算整理後残高試算表(後T/B)を作成する総合問題でした。
前T/Bから後T/Bを作成する形式は、簿記論ではおなじみの問題です。
しかし、今回の第三問では、製造業会計や未着品の特殊商品売買など、自分自身が苦手としていた論点も出題されていました。
さらに、私にとって大きな誤算だったのが、得点源として考えていた有価証券の問題がなかったことです。
第三問に入ったら、まず有価証券の問題から手を付けようと考えていました。
ところが、その想定が崩れてしまいました。
「ここからどうやって点を取ればいいんだ……」
第二問ですでに時間を使いすぎていたこともあり、第三問に入った時点ではかなり焦っていました。
それでも、とにかく取れるところを探して解いていくしかありません。
現金預金、租税公課、固定資産の減価償却、賞与引当金、退職給付引当金など、比較的手を付けられそうなところを探しながら解答していきました。
しかし、初見では見慣れない論点も多く、問題文の理解そのものに時間がかかってしまいます。
第二問で時間を使いすぎたこともあり、じっくり考えている余裕はありませんでした。
何とか解答欄を埋めようとしましたが、思うように問題を処理することができません。
「やめて下さい」
そして、試験委員が試験終了を告げ、簿記論の二時間の闘いは終わりました。
結局、第三問も第二問と同じように、
解答欄の半分も埋めることができないまま、時間切れとなりました。
初めての税理士試験が終了
試験終了の合図があった瞬間、私は大きな無力感に襲われました。
試験前には、
「まず問題を素読みして、取れる問題から解いていこう」
「模試で練習してきた時間配分を本番でも実践しよう」
と考えていました。
しかし、実際の本試験では、思うようにはいきませんでした。
第一問では苦手な論点に苦戦。
第二問では外貨建て取引に時間を使いすぎ、焦りから問題文の読み飛ばしまでしてしまう。
そして第三問では、得点源として考えていた有価証券の問題がなく、予定していた立ち回りそのものが崩れてしまいました。
結果として、第二問、第三問ともに十分な解答を作ることができませんでした。
自分が理想としていた立ち回りには、ほど遠い結果でした。
試験を受ける前は、模試で練習してきた通りにやれば何とかなると思っていました。
しかし、実際の本試験ではそうはいきませんでした。
問題の難しさだけでなく、
本番特有の緊張感の中で、予定通りに時間配分を行い、
冷静に問題を取捨選択することの難しさを思い知らされました。
この第73回簿記論の受験は、私自身にとって、その後の税理士試験への挑戦を考えるうえでも大きな経験となりました。
簿記論を終えて、財務諸表論へ
簿記論の試験が終わり、財務諸表論の試験まではあと1時間ちょっと。
1科目目を終えたことで、試験会場の雰囲気には少し慣れましたが、簿記論で思うように解けなかったこともあり、不安は残っていました。
「財務諸表論も同じようになったらどうしよう……」
そんな気持ちを抱えながら、2科目目の試験開始を待ちました。
まずは問題を一通り素読み
財務諸表論の試験が始まると、簿記論のときと同じように、まず問題の内容を一通りすべて素読みしました。
最初に感じたのは、
「思っていたより、問題のボリュームは少なそうだな」
ということでした。
これまで解いてきた答練の問題や、過去の本試験問題と比べても、比較的ボリュームは少ないほうだと感じました。
さらに、計算問題についても、ざっと見た限りでは簿記論の計算問題と比べて、
解きやすそうな問題が多そうに感じました。
午前中の簿記論では、問題を見た段階からかなり苦戦しそうな印象を受けていたので、それと比べると、財務諸表論は少し安心できました。
「これなら、普段の勉強でやってきたことを出せるかもしれない」
そんな感覚がありました。
もちろん、本試験なので実際に解いてみないと分かりませんが、
問題を見た第一印象としては、かなり取り組みやすそうでした。
あらかじめ決めていた財務諸表論の時間配分
私は財務諸表論を勉強しているときから、
試験本番では理論を先に解くことを決めていました。
そして、
理論に時間をかけすぎず、できるだけ早く計算問題へ移ることを意識していました。
具体的には、2時間の試験時間のうち、
「75分~80分程度は計算に使う」
という時間配分を目標にしていました。
財務諸表論は理論と計算の両方が出題されるため、どちらか一方だけで勝負することはできません。
だからこそ、理論で必要以上に時間を使わず、計算問題に十分な時間を残す。
これを普段の答練でも意識していました。
今回の本試験でも、基本的にはこの作戦でいくことにしました。
第一問――概念フレームワークと減損会計
まずは予定通り、理論問題から取り掛かりました。
第一問は、近年ではよく出題される財務会計の概念フレームワークに関する問題と、固定資産の減損に係る会計基準に関する問題でした。
概念フレームワークについては、意思決定有用性や資産・負債・純利益など、財務会計に関する基本的な考え方が問われる内容でした。
ここで、思わぬところで日商簿記1級の勉強が役に立ちました。
私は税理士試験を受験する前に、日商簿記1級を勉強しています。
簿記1級の会計学では、こうした財務会計の基本的な考え方についても勉強していました。
そのため、問題を読んでいて、
「これ、簿記1級で勉強したところだ!」
と思える部分がありました。
税理士試験を目指すために勉強してきたことだけではなく、以前に取得した日商簿記1級の知識まで実際の本試験でつながったことが、素直に嬉しかったです。
もちろん、すべてが簡単に解けたわけではありません。
分からない部分もありましたが、知っている知識を使い、記号選択問題では消去法なども使いながら、できるだけ答案を埋めていきました。
続いて、固定資産の減損会計に関する問題です。
こちらも減損の兆候や回収可能価額など、学習してきた内容が中心でした。
第一問については、大きく時間を取られることなく、次の問題へ進むことができました。
第二問――自己株式・新株予約権、会計上の見積りの変更
第二問も理論問題から取り組みました。
ここでは、自己株式や新株予約権に関する会計処理・表示方法、
さらに会計上の見積りの変更に関する問題が出題されました。
自己株式や新株予約権については、貸借対照表における表示や会計処理について問われる内容でした。
また、会計上の見積りの変更については、過年度の処理をどのように扱うのかという考え方に加え、減価償却費の計算など、理論と計算が組み合わされたような問題がありました。
このあたりも、普段の答練や講義で勉強してきた範囲だったため、落ち着いて解き進めることができました。
本試験では、問題を見た瞬間に「難しい!」と感じて焦ってしまうと、その後の問題にも影響してしまいます。
今回は、幸いにもそこまで焦ることなく、分かるところから一つずつ処理していくことができました。
全て解答することはできませんでしたが、ある程度は解答欄に理論の記述や計算した数値を書いて、計算問題である第三問へと移りました。
第三問――計算問題
理論にかけた時間は、約40分でした。
ここまで、自分が普段から意識していた時間配分で進めることができました。
2時間の試験時間のうち、残りの時間を計算問題に使うことができます。
今回、私自身が普段から目標としていた「計算に75~80分程度を使う」という時間配分にかなり近い形でこれました。
ここからは、計算問題でどれだけ点数を積み上げられるかが勝負だと思っていました。
第三問では、
- 貸借対照表(B/S)及び損益計算書(P/L)の作成
- 販売費及び一般管理費の明細書の作成
- 個別注記表の一部作成
などが出題されました。
最初に問題全体を見たときから、極端に難しい問題という印象はありませんでした。
そこで、最初から順番に全部を完璧に解こうとするのではなく、
改めて問題文を読みながら、解けそうなところから一つずつ処理していきました。
こうして問題を解き進めていくうちに、
「これは、もしかしたら結構いけるかもしれない」
という感覚が少しずつ出てきました。
もちろん、実際の得点は試験が終わってみなければ分かりません。
それでも、今回の財務諸表論の試験問題は、
午前中の簿記論のような「何をしていいのか分からない」という感覚ではありませんでした。
自分がこれまで勉強してきたことを使って、問題を一つずつ処理ができている。
そんな手応えがありました。
最終的には、第三問については全体の7~8割程度は得点できたのではないかという感触でした。
財務諸表論を終えて
そして、2時間の試験が終了。
午前中に受験した簿記論では、思うように問題を解くことができず、試験終了後もかなり不安が残っていました。
そのため、財務諸表論についても最初は、
「また同じようになったらどうしよう」
という不安を抱えていました。
しかし、実際に試験を終えてみると、その感覚はかなり違っていました。
理論を約40分で終わらせ、残りの時間を計算問題にしっかり使う。
これは、普段から自分が意識してきた時間配分でした。
そして、本番でもそれを実行することができました。
もちろん、すべての問題に自信を持って答えられたわけではありません。
それでも、
「自分がこれまで勉強してきたことを、本番である程度出すことができた」
という感覚はありました。
午前中の簿記論を終えたときには、正直かなり落ち込んでいました。
だからこそ、財務諸表論を終えたときには、
「とりあえず、財務諸表論の方は最後までやり切った」
という達成感がありました。
初めて受験した税理士試験。
午前中の簿記論では苦戦しましたが、午後の財務諸表論では、
自分なりに決めていた作戦を実行し、最後まで問題に向き合うことができました。
試験会場を出る頃には、午前中とは少し違った気持ちになっていました。
「これで今年の試験は終わったんだな」
そんな安心感と、最後までやり切ったという達成感を感じながら、試験会場を後にしました。
試験後の自己採点と振り返り
試験が終わって、各資格学校から出された解答速報をもとに自己採点をしてみました。
簿記論の自己採点
| 資格学校 | 第一問 | 第二問 | 第三問 | 合計 |
|---|---|---|---|---|
| ネットスクール | 20 / 25点 | 10 / 25点 | 15 / 50点 | 45 / 100点 |
| 資格の大原 | 20 / 25点 | 10 / 25点 | 14 / 50点 | 44 / 100点 |
| TAC | 20 / 25点 | 10 / 25点 | 16 / 50点 | 46 / 100点 |
資格学校によって第三問の採点が違ったため、自己採点では44~46点という結果になりました。
各資格学校のボーダーライン
自己採点の結果と、各資格学校が公表したボーダーラインと比較すると、以下のようになります。
| 資格学校 | 自己採点 | ボーダーライン | ボーダーとの差 |
|---|---|---|---|
| ネットスクール | 45点 | 54点 | ▲9点 |
| 資格の大原 | 44点 | 49点 | ▲5点 |
| TAC | 46点 | 54点 | ▲8点 |
※「▲」はボーダーラインを下回る点数を表しています。
自己採点と各資格学校のボーダーラインを比較すると、5~9点下回る結果となりました。
この結果を見たときは、
「やっぱり厳しいか……」
というのが正直な感想でした。
簿記論の振り返り
初めて受験した税理士試験。
簿記論はかなり苦戦したという実感が試験中からありましたが、
実際に自己採点して、改めて厳しい現実を感じました。
今回の簿記論の反省点は第二問と第三問だったと思います。
第二問では、自分が苦手としていた「外貨建て」の問題が出題されました。
実際、解くのにかなり時間を使ってしまい、第三問に十分な時間を割くことができませんでした。
つまり、第二問と第三問では、
「難しい問題が解けなかったから点数が伸びなかった」ということではなく、
取るべき問題を確実に取る力が足りていませんでした。
今回の本試験を振り返ることで、自分にはいくつかの課題があることが見えてきました。
まず、基礎力がまだまだ不足していたことです。
簿記論の勉強をしていると、どうしても難しい論点や応用的な問題に目が向きがちです。
しかし、本試験で合格答案を作るためには、難しい問題を解けること以上に、
基本的な論点を確実に処理できる力が必要です。
私はその基礎的な部分が、まだ十分に身についていませんでした。
次に、合格答案を作るための問題の取捨選択ができていなかったことです。
簿記論では、すべての問題を完璧に解こうとするのではなく、
「これは取る」「これは後回しにする」「これは捨てる」という判断が重要です。
ところが当時の私は、問題を見たときに、どこまで時間をかけるべきなのか、
その判断が十分にできていませんでした。
第二問の外貨建ての問題に時間を使ってしまったことも、単に「外貨建てが苦手だった」というだけではなく、本試験で限られた時間をどこに使うべきかという判断力が不足していたとも言えます。
そして、もう一つ大きかったのが、問題文の読み間違えや読み飛ばし、いわゆるケアレスミスへの対策が十分ではなかったことです。
簿記論では、計算方法を理解していても、問題文を一つ読み落としただけで、その後の計算を間違えてしまうことがあります。
私自身、本試験で「問題が分からなくて解けなかった」というだけではなく、
「問題文をきちんと読めていれば取れたかもしれない」という失点もありました。
こうしたミスは、単純な計算力だけの問題ではありません。
問題文を最後まで丁寧に読むこと、重要な指示を見落とさないこと、
計算途中での確認を怠らないことなど、本試験で得点を積み上げるための細かな対策が不足していたのだと思います。
こうして振り返ってみると、第73回簿記論は、単に「難しい問題が解けなかった試験」ではありませんでした。
「あと少しで合格だった」というよりも、
「合格答案を作るための総合力が不足している」と感じさせられる試験でした。
そして、この反省は、その後の簿記論の勉強を続けていくうえで、自分にとって大きな課題として残ることになりました。
財務諸表論の自己採点
試験終了後、各資格学校が公開した解答速報をもとに、財務諸表論の自己採点を行いました。
今回も、ネットスクール・資格の大原・TACの3校について比較してみます。
| 資格学校 | 第一問 | 第二問 | 第三問 | 合計 |
|---|---|---|---|---|
| ネットスクール | 17 / 25点 | 14 / 25点 | 38 / 50点 | 69 / 100点 |
| 資格の大原 | 16 / 25点 | 15 / 25点 | 39 / 50点 | 70 / 100点 |
| TAC | ー | ー | ー | ※不明 |
※TACについては、現在、当時の解答速報をWeb上から確認できなかったため、自己採点はできませんでした。
各資格学校のボーダーライン
第73回税理士試験・財務諸表論について、各資格学校が公表したボーダーラインは以下のとおりでした。
| 資格学校 | 第一問 | 第二問 | 第三問 | 合計 |
|---|---|---|---|---|
| ネットスクール | 15点 | 13点 | 35点 | 63点 |
| 資格の大原 | 12点 | 13点 | 37点 | 62点前後 |
| TAC | 12~14点 | 17~21点 | 38~43点 | ※67~78点 |
※TACは「ボーダーライン67~78点、合格確実79点」と公表されていました。
各資格学校のボーダーラインを比較すると、ネットスクールと大原は60点台前半、TACは67~78点と、かなり幅のある設定となっていました。
自己採点とボーダーラインを比較
私自身の自己採点を各資格学校のボーダーラインと比較すると、次のようになります。
| 自己採点 | ボーダーライン | ボーダーとの差 | |
|---|---|---|---|
| ネットスクール | 69点 | 63点 | +6点 |
| 資格の大原 | 70点 | 62点前後 | +8点前後 |
| TAC | 不明 | 67~78点 | ― |
ネットスクールではボーダーラインを6点上回り、資格の大原ではボーダーラインを8点前後上回る結果となりました。
一方、TACのボーダーラインは67~78点と幅広く設定されていました。ネットスクールや大原の自己採点結果を参考にすると、TACのボーダーラインの範囲内に収まる可能性もありましたが、TAC独自の採点基準による自己採点はできていないため、判断は難しい状況でした。
なお、税理士試験では本試験の正式な配点が公表されないため、
資格学校ごとの解答・配点によって自己採点結果に差が生じます。
ネットスクールと資格の大原の自己採点では、それぞれ69点、70点となりました。
どちらの自己採点でもボーダーラインを上回っていたため、自己採点の段階では、
合格の可能性はある程度あるのではないかと考えていました。
ただし、TACのボーダーラインは67~78点と高めに設定されており、
こちらは自己採点ができなかったので、絶対に合格してるとまでは言い切れない状況でした。
財務諸表論の振り返り
ここからは、第73回税理士試験の財務諸表論を実際に受験してみて、試験問題の難易度や時間配分、そして自分なりに感じた「合否を分けたポイント」について振り返ってみたいと思います。
全体的に標準~平易な問題
73回の財務諸表論を受験してみて、
今回の試験は、私自身が受験した感覚では、全体的に標準~平易な問題が多いように感じました。
もちろん、すべての問題が簡単だったわけではありません。
しかし、受験中の感覚としては、極端に難しい問題が多かったという印象はなく、
基本的な知識を問う問題や、
これまでの学習で見たことのあるような問題が多かったように思います。
勝負の分かれ目は「理論で時間を使いすぎないこと」だった?
今回の財務諸表論では、第一問・第二問の理論問題と、第三問の計算問題が出題されました。
私が実際に受験してみて感じたのは、
第一問・第二問の理論問題でどこまで時間をかけるのか、
もっと言うならば、
如何に第三問の計算問題で得点を稼ぐことができるかが重要だったのではないかと思っています。
理論問題では、記号問題や基本的な理論の記述など、比較的取り組みやすい問題もありました。
特に記述問題については、
重要なキーワードをしっかりと答案に入れたうえで、そのキーワードについて自分なりに説明する
ということを意識して解答しました。
もちろん、理論を正確に暗記・理解していることは重要です。
しかし、記述問題に時間をかけすぎてしまうと、その分だけ第三問の計算問題に使える時間が少なくなってしまいます。
そのため、今回の試験では、
「理論で必要な得点を確保しつつ、第三問の計算問題でできるだけ高得点を狙う」
という時間配分が、一つのポイントになったのではないかと思います。
第三問の計算問題をどれだけ解けたか
財務諸表論の計算問題は、簿記論の計算問題と比較すると、それほど難易度が高くない問題も多いです。
もちろん、計算問題の中には難しい問題や判断に迷う問題もあります。
しかし、基本的な論点については、それほど時間をかけなくても解答できる問題も少なくありません。
だからこそ、今回のような比較的平易な試験では、
「難しい問題を解けるか」よりも、「解ける問題をいかに速く、正確に解くか」
が重要だったのではないかと思います。
特に注意したいのが、ケアレスミスです。
財務諸表論の計算問題では、一つ一つの問題自体はそれほど難しくなくても、
- 転記を間違える
- 数字を読み間違える
- 計算結果を間違える
- 問題文の条件を読み落とす
- 解答欄を間違える
といった小さなミスによって、せっかく解ける問題を落としてしまう可能性があります。
今回のように高得点勝負になることが予想される試験では、このような1~2点の差が非常に大きくなります。
そのため、普段の学習から単に「問題を解けるようにする」だけではなく、
本試験でケアレスミスなく、時間内に正確に解答するための訓練をしておくことが重要だったと感じました。
今回の財務諸表論の試験で重要だったと思うこと
今回の財務諸表論を振り返ってみると、合否を分けるポイントは、
自分なりにまとめると、
① 第一問・第二問の理論で、記号問題や基本的な記述問題を確実に得点する
↓
② 理論の記述に時間をかけすぎず、第三問の計算問題に十分な時間を残す
↓
③ 第三問では、基本的な計算問題をスピーディーかつ正確に処理する
ということが重要だったのではないかと思います。
特に、今回のように平易な問題が多い73回の試験では、難しい理論や計算に時間を割くことよりも、
正解できる問題を落とさないことが合否の分かれ目になったのではないかと思いました。
試験結果の喜びと悔しさ
財務諸表論の合格
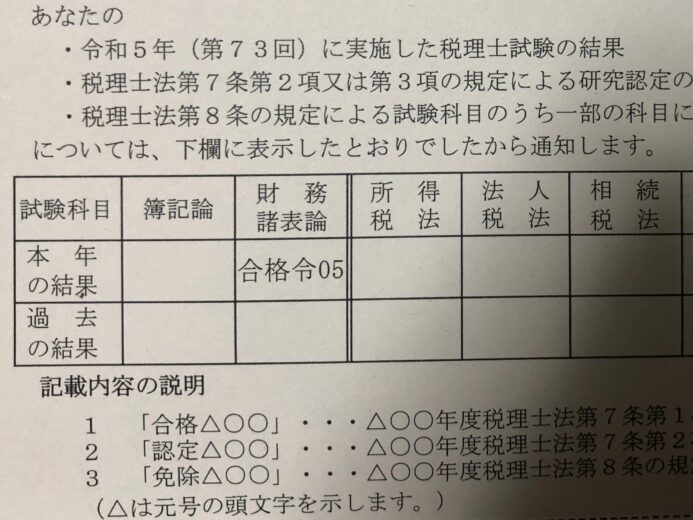
試験の結果、財務諸表論には無事合格することができました。
大手資格の学校のボーダーラインは超えていましたが、絶対に合格しているという確証はなかったので、送付されてきた通知書を開けるときは、心臓がドキドキしていました。
『合格』の文字を見たときは、嬉しさと安堵感でいっぱいでした。
自分のこれまでの努力の成果が形になったことで、大きな達成感を得ることができました。
簿記論の不合格
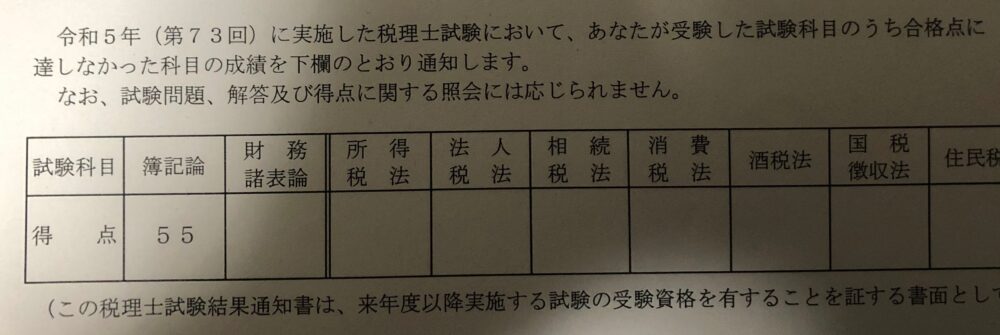
簿記論については、結果は残念ながら「不合格」となりました。
正直、簿記論については、資格学校が公表しているボーダーラインを下回っていたため、厳しいかなと思っていました。
今年は例年よりも問題が難しかったらしく、各資格学校のボーダーラインも低めだったので、
もしかしたら合格してるかもしれないという淡い期待がありました。
ですが、現実は甘くありませんでした。
しかし、振り返ると、自分なりに改善できる点が明確になり、次回に向けての学びを得ることができました
不合格から学んだこと
初めて受験した税理士試験の簿記論。
正直、私は日商簿記1級の勉強を1年以上続けていたので、
「簿記1級の知識があれば、簿記論の計算もある程度は戦えるだろう」
という気持ちが、少しありました。
しかし、実際に本試験を受けてみて、その考えはかなり甘かったと感じました。
日商簿記1級に合格していても、簿記論の対策は必要
まず強く感じたのは、日商簿記1級に合格していても、それだけで簿記論に合格できるわけではないということです。
もちろん、簿記1級で身につけた知識や計算力が役立つ場面はありました。
しかし、実際に簿記論を受験してみると、簿記1級とは異なる問題形式や問題量、
そして限られた時間の中で合格答案を作るための対応力が求められる試験だと感じました。
「簿記1級を勉強しているから、簿記論も何とかなるだろう」
当時の私は、どこかでそう考えていました。
しかし、簿記論に合格するためには、日商簿記1級で身につけた知識を土台にしながら、
簿記論そのものに合わせた対策をしていく必要があると実感しました。
「全部解く」のではなく、「何を解くか」が重要
そして、簿記論を実際に受験してみて強く感じたのが、問題を解く優先順位と取捨選択の重要性です。
簿記論は、日商簿記1級と比べても問題のボリュームがかなり多く、2時間ですべての問題を丁寧に解き切ることはできません。
だからこそ、
- 「この問題は基本的な問題だからある程度は時間をかけて解く」
- 「この問題は難しいので後回しにする」
- 「この問題は解けそうだけど、今の自分には時間がかかりすぎるので、いったん飛ばす」
といった判断が非常に重要になります。
今回の本試験では、まだまだこの問題の取捨選択ができていなかったと思います。
今回の不合格を通して、
「問題を解く力」だけではなく、「どの問題を解くのかを判断する力」も身につけなければならない
と痛感しました。
問題文を正確に読み取る力も必要
もう一つ、自分自身の課題として感じたのが、問題資料を正確に読み取る力です。
簿記論の本試験では、与えられた問題の資料が多く、ページをまたいでいるときがあり、
問題資料の読み飛ばしや、ケアレスミスを誘発させるような形式になっています。
本試験という緊張した状況下においては、
普段なら見落とさないような部分まで読み飛ばしてしまう可能性があります。
だからこそ、普段の答練や問題演習の段階から、
- 重要な条件に線を引く
- 注意すべき数字を囲む
- 問題を解くうえで重要な箇所に印をつける
- ページをまたいでいる資料を意識する
など、自分なりに問題資料を読み解く方法を身につけておく必要があると感じました。
単に問題をたくさん解くだけではなく、
「本試験の問題用紙をどう読み、どう情報を整理するか」
というところまで普段の勉強で訓練しておく必要があると思いました。
初めての税理士試験を体験して
そして最後に、簿記論の不合格とは少し違った意味で、今回の税理士試験を受験して感じたことがあります。
私はこれまで社会人として働いてきましたが、大学受験や国家試験など、日商簿記の試験を除いて、
本格的な試験を経験したことがありませんでした。
そんな自分にとって、税理士試験は想像していた以上に緊張するものでした。
試験会場には、自分と同じように、この日のために自分の時間を削り、仕事や家庭など、
それぞれの生活を抱えながら勉強してきたであろう受験生がたくさんいました。
試験が始まれば、会話はなくなり、会場には電卓をたたく音や紙をめくる音、ペンを走らせる音が響きます。
その中で、それぞれが限られた時間の中で、自分がこれまで積み重ねてきたものを、
目の前の答案にぶつけていく。
そんな本格的な試験の世界を、私は初めて経験しました。
これまでの私は、工場で車の部品をひたすら作る仕事をしていました。
それはそれで、自分にとって大切な経験でした。
ただ、もしあのまま工場で働き続けていたら、このような経験をすることはなかったと思います。
簿記論に不合格だったことはもちろん悔しいです。
しかし、税理士試験に挑戦したことで、これまでの人生では味わったことのない経験をすることができました。
初めての税理士試験。
緊張もしましたし、思うように解けず、悔しい思いもしました。
それでも、
試験会場で問題用紙を開き、2時間という限られた時間の中で、自分がこれまで積み重ねてきたものをぶつける。
そんな経験は、私自身にとってとても新鮮で、とてもエキサイティングな経験でした。
今回の簿記論は不合格でしたが、ここで終わりではありません。
今回の試験を通じて感じたことを、次回の受験につなげたいと思います。
そして、いつかこの税理士試験の体験も、
「あの時の体験があるから、今の自分がある」
と思えるように、これからも税理士試験への挑戦を続けていきたいと思います。
この記事が、これから税理士試験に挑戦する方や、同じように試験に向き合っている方にとって、
少しでも参考になれば幸いです。
最後まで読んでいただき、ありがとうございました。
コメント