


はじめに
前回は、2023年に受験した第73回税理士試験について、簿記論と財務諸表論の受験体験を振り返りました。
財務諸表論には合格することができた一方、簿記論は55点で不合格。
「もう少しだった」という悔しさが残る結果でした。
そこで翌年の第74回税理士試験では、再び簿記論に挑戦することを決めました。
そして、もう一つ選択したのが消費税法です。
簿記論に続いて、いよいよ税法科目にも挑戦することになりました。
この頃には、税理士試験の勉強を続けていく中で、「いつか税理士として仕事をしたい」という気持ちも少しずつ強くなっていました。
一方で、勉強と仕事を両立することにも限界を感じ始めていました。
そして、この第74回試験に向けた勉強期間の途中で、私は10年以上勤めた製造業の会社を退職。
3月から試験本番までは、仕事をせずに受験勉強に専念するという大きな決断をしました。
今回は、そんな第74回税理士試験に向けた1年間の勉強から、試験当日、結果発表、そして受験を終えて感じたことまでを振り返っていきます。
今回挑戦する科目|簿記論と消費税法
第74回税理士試験で受験することにしたのは、簿記論と消費税法の2科目です。
簿記論は2回目の挑戦
簿記論については、前年に続いて2回目の挑戦です。
第73回では55点で不合格となりました。
ある程度の手応えがあっただけに悔しい結果でしたが、逆に考えれば、あと少しで合格に届くところまで来ているとも考えられます。
そのため、第74回では「今度こそ合格したい」という気持ちで再挑戦することにしました。
すでに日商簿記1級と財務諸表論には合格していたため、簿記の基礎的な知識については一通り身についているつもりでした。
そこで簿記論については、新たに講座を受講するというよりも、これまで使用してきた教材や問題集を使いながら、問題演習を中心に勉強を続けることにしました。
初めての税法科目・消費税法
そして、もう一つの科目として選んだのが消費税法です。
簿記論や財務諸表論とは違い、消費税法は私にとって初めて本格的に勉強する税法科目でした。
税理士試験の税法科目では、計算だけではなく理論の暗記も必要になります。
これまで簿記を中心に勉強してきた私にとって、理論暗記は大きな挑戦でした。
独学で進めるのは難しいと考え、消費税法についてはネットスクールの通信講座を受講。
9月頃から翌年8月の試験本番まで、約1年間かけて勉強することになりました。
特にこの年は、インボイス制度の導入など、消費税を取り巻く環境も大きく変わっていた時期でした。
「税法を勉強する」という、それまでとは違った学習が始まりました。
勉強と仕事の両立、そして10年以上勤めた会社を退職
第74回試験に向けた勉強の前半は、仕事をしながらの受験勉強でした。
平日は朝起きてからと、仕事を終えてからの二回に分けて、
休日もできるだけ勉強時間を作って、インプットとアウトプットを行いました。
仕事と勉強を両立しながら、簿記論と消費税法の2科目を勉強するのは簡単ではありませんでしたが、
新しい知識を習得していけることに日々充足感がありました。
しかし、消費税法の勉強を始めてみて、これまで勉強してきた日商簿記1級や、簿記論、財務諸表論との
大きな違いを感じました。
それが、税理士試験特有の理論暗記です。
計算問題なら、問題を解いて間違えたところを復習するという勉強ができます。
ところが理論は、覚えたと思っても時間が経てば忘れてしまいます。
また、理論暗記は財務諸表論のときにもある程度はおこなっていたのですが、
税理士試験の税法である消費税法の理論暗記は、
基本的に重要な論点は全て丸暗記で、一字一句覚えることが推奨されています。
なので、理論の覚えたての頃は、理論の一題どころか、
その一題の中の一行を覚えることすら苦行に思えました。
そして、せっかく覚えたはずの理論の内容も次の日には
「覚えたはずなのに思い出せない」
そんなことを何度も繰り返しました。
仕事をしながらの勉強時間には限りがあります。
このままのペースで本当に試験に間に合うのか。
次第に、勉強時間をもっと確保したいという気持ちが強くなっていきました。
そして、もう一つ大きかったのが、税理士や会計の仕事に進みたいという気持ちです。
それまで10年以上勤めてきた製造業の会社を離れ、本格的に別の道へ進むことを考えるようになりました。
悩んだ末、私は3月に10年以上勤めた会社を退職することを決めました。
これは、自分にとってかなり大きな決断でした。
安定した仕事を辞めて、収入がない状態で試験勉強に専念する。
もちろん不安はありました。
それでも、「今は試験に集中したい」という気持ちを優先することにしました。
こうして3月から8月の試験本番までは、仕事から離れ、受験勉強に専念する生活が始まりました。
試験当日|簿記論と消費税法、長い一日の始まり
そして迎えた試験当日。
試験会場は愛知大学の名古屋キャンパス
私が去年(2023年)に受けた税理士試験の会場と同じでした。
この日は朝から非常に暑く、会場に行くまでに汗がだらだらでした。
会場の名古屋キャンパス付近では早めに来た人が早速参考書を開いて近くのベンチに座って勉強して
ました。
午前9時から11時までが簿記論。
そして消費税法は15時30分から17時30分。
2科目の試験の間には、約4時間半もの空き時間があります。
簿記論が終わった後、消費税法の試験までどう過ごすか。
私は近くのインターネットカフェに入り、横になって身体を休めながら、消費税法の理論を最後まで確認することにしました。
ここまで来たら、できることは限られています。
簿記論の出来を気にしすぎても仕方がない。
午後の消費税法に向けて、できるだけ頭と身体を休ませる。
そんなことを考えながら、理論の最終確認をしていました。
そして、いよいよ午前9時。
まずは簿記論の試験が始まりました。
簿記論|前年の反省を活かせず、再び問題選択に苦しむ
前年の第73回試験では、問題の取捨選択や時間配分の重要性を痛感しました。
そのため第74回では、
「今回は冷静に問題を見極めよう」
そう思って試験に臨みました。
しかし、実際の本番では、またしても思うようにいきませんでした。
結果として、前回と同じ過ちをおかしてしまうのです
第一問|包括利益に手を出してしまう
まず第1問。
問題の内容は退職給付会計と有価証券の包括利益についての
記号選択と計算の解答問題でした。
難易度が高く、得点するのが難しい問題でした。
その中で私は、日商簿記1級でも勉強した経験のある包括利益の問題に手をつけました。
「これは簿記1級で知っている論点だから、もしかしたら取れるかもしれない」
そんな気持ちがあったのだと思います。
しかし、結果的にはここに時間を使ってしまいました。
今振り返ると、「自分が知っている論点かどうか」と
「本番で得点しやすい問題かどうか」は別物でした。
記号選択問題だったのもあって、そんなに時間をかけなくても解ける問題だろうと思って手をかけましたが、その問題では計算の解答というよりも、
あくまで仕訳はどうなるのか?とういうことが問われていたのだと思います。
計算は簿記1級の知識で難なく解答が導き出せましたが、
仕訳のところで手が止まってしまい、時間を多く使ってしまいました。
同じ第一問の退職給付の問題でも、
問題文の読み取りにかなり時間を使ってしまい、途中までしか解答を埋めることができす、
時間も第一問だけで、30分が目安なのに対して、40分も費やしてしまいました
第二問|固定資産の問題を後回しに
続く第2問には、固定資産の問題がありました。
ところが、問題を見たときの印象から、
「これは難しそうだ」
と感じてしまい、後回しにしてしまいました。
実際には、ここは比較的取り組みやすく、得点につなげられる問題でした。
つまり、問題を見た瞬間の印象だけで判断してしまったわけです。
税理士試験の簿記論では、どの問題を解くかという判断そのものが非常に重要です。
頭では分かっていたはずなのに、本番になると、その判断がうまくできませんでした。
第三問|時間が足りず、焦りがミスにつながる
そして第3問。
例年と同じ、残高試算表を中心とした総合問題でした。
ここまで来た時点ですでに時間を使ってしまっていたため、十分な時間を残すことができませんでした。
時間がなくなると、当然ながら焦りが出てきます。
問題文を読み飛ばしてしまったり、計算を間違えたり、確認する時間がなくなったり。
普段なら防げるようなケアレスミスも重なってしまいました。
前年の第73回試験でも、問題の取捨選択や時間配分について反省しました。
それなのに、また同じような問題に直面してしまった。
試験が終わったときには、
「またやってしまった……」
という悔しさが残りました。
ただ、この日は午後から消費税法に臨まないといけないため、
午後の試験に向けて気持ちを切り替え、近くのネットカフェで休憩しました。
ただ、このときは簿記論の2時間だけでも精神的にも肉体的にも疲労困憊の状態だったのを覚えていま
す。
消費税法|初めての税法試験で、勉強してきたことを出し切る
簿記論を終えた後は、気持ちを切り替えて消費税法に臨みました。
午前中の簿記論でかなり消耗していたこともあり、午後の試験に向けて気持ちを切り替える必要がありました。
消費税法では、普段の練習から決めていた通り、まず理論から解くことにしました。
制限時間2時間(120分)の中で、理論に約50分、
その後に計算へ移り、残りの時間(70分)で計算問題に取り組むという形です。
理論|改正論点であるインボイスが出題
試験が始まると、まずは問題全体に目を通しました。
理論と計算の両方について、どこから手をつけるかを考えながら解き進めていきます。
消費税法は、理論では正確な知識を答案に落とし込む力が求められ、計算では限られた時間の中で正確に処理する必要があります。
理論では、当時注目されていたインボイス制度に関する改正論点が出題されました。
インボイス制度は普段から意識して勉強していた論点だったため、
適格請求書を発行する義務があるか否かで、結論に悩むところもありましたが、
何とか適格請求書に関する理論の内容に当て嵌めながら、
結論を含めて答案用紙に記述しました。
今回、試験直前に確認していた理論が、そのまま出題された部分もありました。
これは本当に運が良かったと思います。
「直前に見ておいてよかった……」
そう思いながら答案を書いていました。
とりあえず、理論の正誤問題で少しミスもありましたが、
結果的に、自分が目安としていた50分以内に、一通り理論を書き上げることができ、
次の計算に移ることができました。
計算|練習してきた通りに進める
理論を終えた後は計算へ。
第74回の計算問題は二問形式で、どちらも総合問題が出題されていました。
そして、そのどちらにも、改正論点であるインボイスに関する問題が出題されていました。
いずれも、まずは受験生の多くが得点源とする中間納付税額の計算や、
売り上げに係る対価の返還等、仕入れにかかる対価の返還等などを問題の資料から読み取り、
解答していきました。
売上取引(課税標準)、非課税取引、仕入取引(取引区分)、インボイス事業者以外からの仕入れなど、
答えられそうなところから解答することを心掛けて計算を解いていきました。
もちろん、その中でいくつかミスしたところはありました。
それでも、普段の勉強で練習してきた時間配分を意識しながら、比較的落ち着いて問題を処理すること
ができました。
簿記論では問題選択に苦しみましたが、消費税法では、少なくとも自分が決めていた方針に沿って試験
を進めることができました。
2時間の試験を終えたとき、
「今の自分ができることは、ある程度出せたかな」
という感覚がありました。
これが、私にとって初めての税法科目の受験でした。
試験後の振り返りと自己採点
2科目の試験を終え、まず感じたのは、
「とにかく終わった……」
ということでした。
簿記論については、正直あまり手応えがありませんでした。
一方、消費税法はある程度できた感覚がありました。
試験後の自己採点
簿記論の自己採点
試験を終えた後、各予備校が公表した解答速報をもとに自己採点を行いました。
予備校によって採点基準が異なるため、自己採点の結果には少し差が出ました。
私の自己採点結果は、以下のとおりです。
| 予備校 | 第一問 | 第二問 | 第三問 | 合計 |
|---|---|---|---|---|
| ネットスクール | 17点 | 10点 | 18点 | 45点 |
| 資格の大原 | 17点 | 9点 | 18点 | 44点 |
| TAC | 17点 | 7点 | 19点 | 43点 |
このように、予備校によって多少の違いはありましたが、自己採点では43~45点前後という結果になりました。
前年の第73回でも自己採点と予備校のボーダーラインを比較しましたが、今回も同じように各予備校の予想と照らし合わせてみることにしました。
各予備校のボーダーラインと比較
第74回簿記論について、各予備校が公表していた予想ボーダーラインをまとめると、以下のようになります。
| 予備校 | 第一問 | 第二問 | 第三問 | ボーダーライン | 合格確実ライン |
|---|---|---|---|---|---|
| ネットスクール | 13点 | 17点 | 30点 | 60点 | ― |
| 資格の大原 | 5点 | 15点 | 32点 | 52点 | 62点 |
| TAC | 9~13点 | 14~18点 | 29~34点 | 52点 | 65点 |
※各予備校のボーダーライン・合格確実ラインは、当時公表された予想をもとにしています。予備校によって採点基準や予想方法が異なるため、あくまで目安としてご覧ください。
こうして比較してみると、各予備校によってボーダーラインにはかなり差がありました。
ネットスクールが60点、大原とTACが52点という予想です。
私の自己採点は43~45点だったため、どの予備校のボーダーラインと比較しても、かなり下回っている結果でした。
正直、この時点では合格は厳しいだろうと思っていました。
消費税法の自己採点
簿記論に続いて、
第74回の消費税法の自己採点をおこないました。
その結果がこちらです。
| 予備校 | 第一問(理論) | 第二問(計算) | 合計点 |
|---|---|---|---|
| ネットスクール | 37~40点 | 26~28点 | 63~68点 |
| 資格の大原 | 35~38点 | 26~30点 | 61~68点 |
| TAC | 30~35点 | 25~27点 | 55~62点 |
※自己採点については、理論はやや厳しめに採点しています。また、計算についても、実際に解答欄へ記入したかどうかがあやふやなものについては、得点に含めていません。そのため、実際の得点とは差がある可能性があります。
自己採点をしてみると、予備校によってかなり点数に幅がありました。
特にTACでは55~62点となり、ネットスクールや大原と比較すると低めの結果になっています。
とはいえ、自己採点の段階では、採点基準によって点数が変わる可能性もあります。
そこで、各予備校が公表しているボーダーラインと比較してみることにしました。
各予備校のボーダーラインと比較
第74回消費税法について、各予備校が公表したボーダーラインは以下のとおりでした。
| 予備校 | 自己採点 | ボーダーライン | ボーダーとの差 |
|---|---|---|---|
| ネットスクール | 63~68点 | 66点 | -3~+2点 |
| 資格の大原 | 61~68点 | 69点 | -8~-1点 |
| TAC | 55~62点 | 65点 | -10~-3点 |
※各予備校によって採点基準や配点の考え方が異なるため、自己採点の点数を単純に比較できるものではありません。
こうして比較してみると、かなり微妙な結果でした。
ネットスクールでは、自己採点の上限が68点なので、ボーダーラインの66点を超える可能性があります。
しかし、大原では自己採点の上限が68点で、ボーダーラインの69点には届きません。
さらにTACでは、自己採点の範囲が55~62点で、ボーダーラインの65点を下回っています。
つまり、自己採点だけを見ると、
「合格できているかどうか、かなり微妙」
という状況でした。
むしろ、3校の結果を総合すると、合格は厳しいのではないか……。
そんな不安もありました。
合格発表までの期間
自己採点を終えた後は、あとは合格発表を待つしかありません。
今回の消費税法は初受験だったこともあり、どのくらいの点数が必要なのか、どの程度の答案が合格答案になるのかという感覚も、まだ十分につかめていませんでした。
そのため、
「自己採点では思ったより取れていないな……」
というのが、試験後の率直な感想でした。
特に、予備校によってはボーダーラインに届いていない結果だったため、合格発表まではあまり期待しないようにしていました。
そして、いよいよ合格発表の日を迎えます。
そして、合格発表
結果は――
消費税法の結果
消費税法は合格でした。
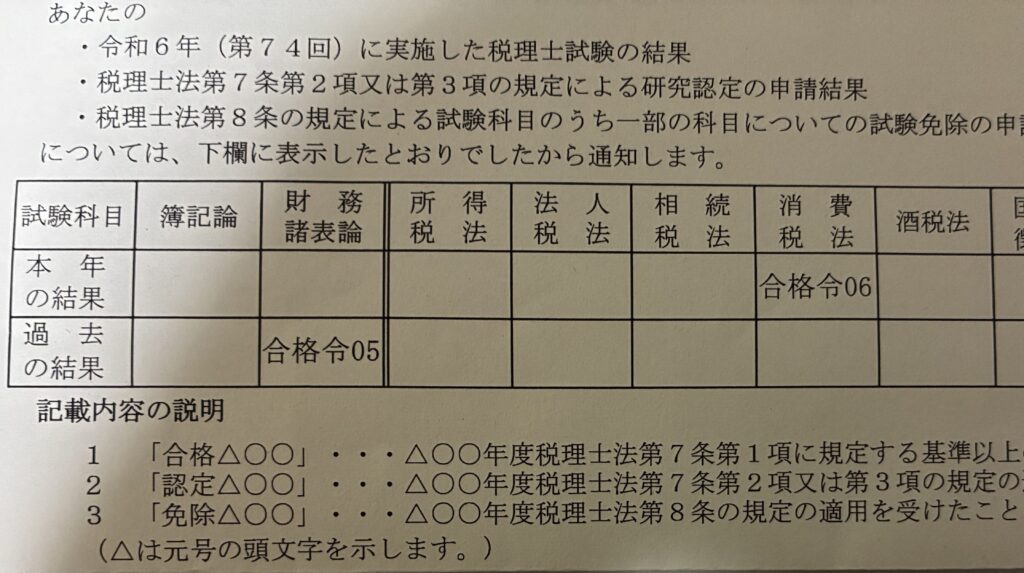
初めて受験した税法科目で、合格することができました。
第74回の税理士試験から、官報合格(5科目合格)だけでなく、
科目ごとの合格についても国税局のWebサイトで確認できるようになり、
私は合格発表の当日前回以上に心臓をバクバクさせながら
合否の確認をしました。
合格を知った瞬間は、本当に嬉しかったです。
自己採点では、予備校によってはボーダーラインを下回っていました。
それだけに、合格していることを知ったときは、正直かなり驚きました。
「自己採点では厳しかったのに、合格していた」
というのが、この第74回消費税法の一番印象に残っている出来事です。
もちろん、自己採点と実際の得点には、どうしても誤差が生じます。
特に今回は、理論を厳しめに採点し、計算についても「実際に解答欄に書いたかどうかがあやふやなもの」は得点に含めていませんでした。
そのため、自己採点の点数だけで合否を判断することはできないと、身をもって経験することになりました。
簿記論の結果
続いて、簿記論の結果です。
簿記論については、思っていた通りの結果(不合格)でした。
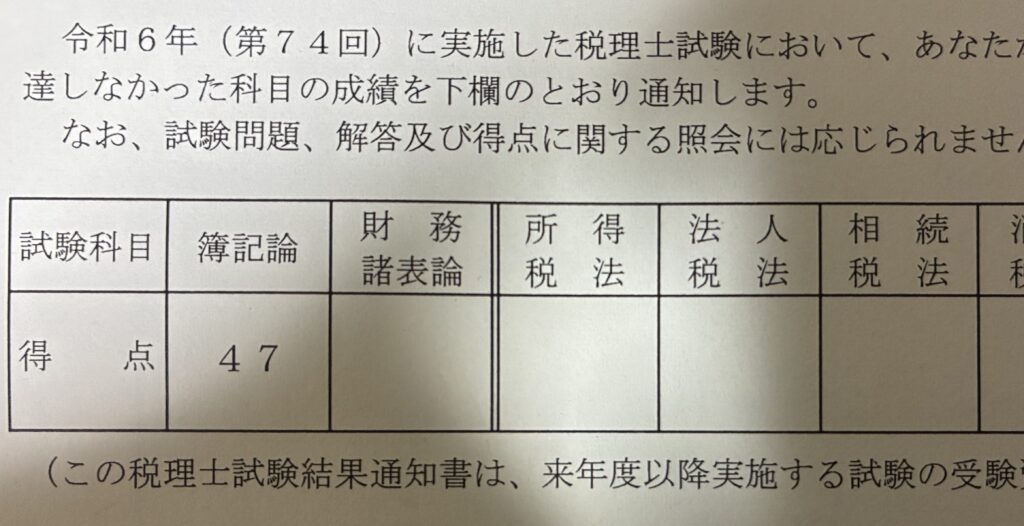
正直簿記論については、前回の73回に受験したときよりも出来は悪いと思っていたので
そこまで落ち込むことはなく、
「まあ、今回落ちたのは当然かな」という思いでした。
自己採点と実際の得点には多少の差がありましたが、大きく離れることはありませんでした。
そして、実際の得点が47点だったことから、改めて自己採点の段階で感じていた。
「まだまだ力が足りない」という感覚を、結果として突きつけられることになりました。
74回の税理士試験を振り返って
消費税法の振り返り
今回、消費税法を初めて受験して感じたのは、試験本番で合格答案を作ることの難しさです。
普段の勉強では、問題を解いて正解できれば「できた」と感じます。
しかし、本試験では限られた時間の中で、
- どの問題から解くのか
- どこまで答案を書けばよいのか
- どこに時間をかけるのか
- どの部分を捨てるのか
といった判断も必要になります。
これは、教科書や講義で習う知識のインプットだけではなかなか身につかない部分で
資格学校の答練や過去問題、市販で売られている総合問題集などの
アウトプットの練習を何回も繰り返し行うことがとても重要だと思いました。
また、今回の自己採点と実際の合否を通して、
自己採点はあくまで自己採点であり、予備校のボーダーラインも絶対的なものではないということも学びました。
もちろん、各資格学校のボーダーラインを超えることには越したことがありませんが、
本試験後に自己採点の結果だけを見て、「もうダメだ」と決めつける必要はないのだと思いました。
結果が分かるまでは、最後まで可能性を残しておくことも大切なのかもしれません。
今回の消費税法は、私にとって初めての税法科目の受験でした。
そして、結果として合格という形で終えることができました。
一方で、今回の消費税法については、問題文の読み取りミスで理論の正誤問題を間違えたり、
計算問題も基本的な所のケアレスミスを何問かしており、
今回の合格はギリギリのところで合格だったと思います。
まだまだ自分の中では課題も多く残した試験となりました。
簿記論の振り返り
簿記論については、結果が47点となり、前回の第73回の55点よりも低い結果となりました。
今回も簿記論に合格することができず、改めて感じたのは、簿記論に合格するためには、限られた時間の中で基本問題をいかに落とさず、時間配分を守って答案を作るかが重要だということです。
また、今回の試験を終えて自己分析をする中で、もう一つ気づいたことがあります。
それは、簿記1級の学習経験があるからこそ、問題の取捨選択を誤ってしまうことがあるということです。
簿記1級まで勉強していると、自分にとっては「知っている論点」や、「少し時間をかければ解けそうな問題」が多くあります。
そのため、本来であれば後回しにすべき問題であっても、
「ここは簿記1級で勉強したことがあるから解けそうだ」
「もう少し考えれば答えを出せそうだ」
と考えてしまい、必要以上に時間を使ってしまうことがあります。
しかし、簿記論では、「解ける問題」と「試験時間内に解くべき問題」は必ずしも同じではありません。
今回も、問題そのものを解くための知識が不足していたというより、限られた時間の中で「どの問題に時間を使い、どの問題を後回しにするのか」という判断の難しさを改めて実感しました。
「簿記論は、みんなが解ける問題を落とさなければ合格できる」とよく言われます。
言葉にするとシンプルですが、実際の試験で初見の問題を前にすると、「自分が解けそうな問題」と「合格するために優先して解くべき問題」を切り分けることは、決して簡単ではありません。
今回の不合格を通して、簿記論では単に問題を解く力だけでなく、限られた試験時間の中で合格答案を作るための判断力や時間配分も身につけなければならないと、改めて痛感しました。
第74回税理士試験から得たこと
第74回税理士試験を終えて|試験で大切なのは「解く力」だけではない
今回の試験を通じて、改めて感じたことがあります。
それは、税理士試験では単純に「難しい問題を解けること」だけが重要なのではないということです。
特に簿記論では、
「この問題は解くべきなのか」
「今この問題に時間を使っていいのか」
「もっと取りやすい問題が残っていないか」
という判断が非常に重要になります。
どれだけ知識があっても、2時間という限られた時間の中で得点につなげられなければ、合格答案にはなりません。
私自身、第73回、第74回と簿記論を受験して、そのことを何度も痛感しました。
一方、消費税法では、理論暗記という新しい勉強に苦戦しながらも、仕事を辞めてからの受験専念期間を含め、1年間勉強してきたことを本番である程度出すことができました。
結果として合格できたことで、
「これまでやってきた勉強は無駄ではなかった」
と思うことができました。
さらなる挑戦へ!
第74回税理士試験を終え、消費税法には合格することができました。
一方で、簿記論は今回も不合格。
これで終わるわけにはいきません。
次は、簿記論3回目の挑戦です。
そして、もう一つ新たに挑戦することになったのが、法人税法でした。
簿記論をもう一度。
そして、新たな税法科目へ。
税理士試験の勉強を始めてから、少しずつ自分の進む方向も変わってきました。
製造業で10年以上働いていた私が、仕事を辞めて受験勉強に専念し、そこから簿記を学び、税理士試験に挑戦。
そして今回、初めて税法科目に合格するところまで来ることができました。
振り返ってみると、最初は税理士試験の合格がこんなにも遠く感じるとは思っていませんでした。
それでも、うまくいかなかった経験を一つずつ振り返りながら、少しずつ前に進んできたのだと思います。
第74回税理士試験は、簿記論では悔しい結果となりました。
それでも、消費税法に合格できたことは、これから先も税理士試験への挑戦を続けていくうえで、大きな自信になりました。
次回は、簿記論3回目の挑戦と、法人税法への挑戦について振り返っていきたいと思います。
簿記論の合格を目指しながら、さらに新しい税法科目にも挑戦する。
まだまだ道のりは長いですが、税理士試験への挑戦は、これからも続きます。
最後まで読んで頂きありがとうございました。
コメント