


第75回税理士試験への挑戦
税理士試験の受験体験記も、今回で第3回目となりました。
第73回では、簿記論・財務諸表論に初挑戦し、財務諸表論に合格。
第74回では、簿記論のリベンジと消費税法に挑戦し、消費税法に合格することができました。
そして今回、第75回。
私が挑戦したのは、
「簿記論」
「法人税法」
の2科目です。
簿記論は、今回で3度目の挑戦。
第73回、第74回と2年連続で不合格となっており、今回こそは何としても合格したいという気持ちで勉強を始めました。
一方、法人税法は今回が初挑戦。
消費税法に続いて、さらに税法科目へ挑戦することになりました。
法人税法は、これまで勉強してきた簿記論・財務諸表論ともつながりのある科目ですが、
理論・計算ともに学習範囲が広く、初めて学習する私にとっては想像以上に大きな挑戦でした。
そして、今回の第75回試験は、これまでの受験生活とは少し違った1年でもありました。
勉強だけではなく、仕事や生活環境も大きく変化した1年だったからです。
果たして、3度目の簿記論と初挑戦の法人税法はどうなったのか。
この記事では、第75回税理士試験に向けた1年間の生活から、試験当日の様子、自己採点、合格発表、そして不合格から学んだことまで、振り返っていきたいと思います。
結果から先にお伝えすると――
今回は、2科目とも不合格という、非常に悔しい結果となりました。
特に法人税法は、
合格まで、あと4点。
という結果でした。
「あと少しだった」という悔しさが残る一方で、今回の試験を通して、自分が今後克服しなければならない課題もはっきりと見えてきました。
それでは、第75回税理士試験を振り返っていきます。
法人税法はネットスクールの通信講座で学習
法人税法については、これまで簿記論や財務諸表論でもお世話になったネットスクールの通信講座を受講しました。
講義を聞いて知識をインプットし、その後に問題集を使ってアウトプット。
基本問題から応用問題まで、各論点を一つずつ積み上げていきました。
特に苦労したのが、やはり理論暗記です。
消費税法と比べても覚える量が多く、
「こんなに覚えることがあるのか……」
と感じることも何度もありました。
それでも、これまで勉強してきた会計の知識があったことで、理論の内容そのものについては比較的理解しやすかったと思います。
そこで私は、
「計算問題を解く → その内容と関連する理論を覚える」
という形で、
計算と理論をできるだけリンクさせながら学習するようにしました。
3度目の簿記論は独学で再挑戦
一方、3度目の挑戦となる簿記論については、専門講座を受講せず、独学で勉強することにしました。
最新の問題集を購入し、個別問題や総合問題を繰り返し演習。
これまで2回の受験を経験してきたことで、自分の中でも一つの課題が明確になっていました。
それは、
「すべての問題を解こうとしてはいけない」
ということです。
簿記論では、限られた試験時間の中で、いかに合格答案を作るかが重要になります。
そこで今回も、
- どの問題を解くのか
- どの問題を後回しにするのか
という問題の取捨選択を常に意識して演習していました。
第73回、第74回と不合格が続いていたこともあり、
「今度こそ3度目の正直で合格するぞ」
という気持ちで勉強に励みました。
この1年間は「勉強」だけではなかった
今回の第75回試験に向けた1年間は、これまでの受験生活とは少し違った1年でもありました。
勉強だけではなく、生活や仕事の環境も大きく変化した1年だったのです。
職業訓練に通い、MOS資格を取得
まず、収入面を少しでも安定させながら、今後の仕事にも役立つスキルを身につけたいと考え、ハローワークの職業訓練に通いました。
そこで、
- Word
- Excel
- PowerPoint
など、Microsoft Officeの基本的な操作を学習。
そして、MOS資格も取得しました。
税理士試験の勉強とは直接関係しないようにも思えますが、今後会計・税務の仕事をしていく上で、パソコンスキルは必要不可欠です。
自分にとっては、これも次のステップに進むための大切な経験でした。
会計事務所でパート勤務を開始
税理士試験の勉強だけではなく、実際の会計・税務の現場を経験してみたいと思い、未経験から会計事務所でパート・アルバイトとして働き始めました。
会計事務所へは週3〜4日ほど勤務し、
- 記帳代行
- 確定申告(所得税)の実務補助
- 書類整理
- 電話対応
などの仕事を担当しました。
それまで勉強の中でしか触れていなかった会計や税務の知識が、実際の仕事の中で使われている。
これは非常に大きな経験でした。
クライアントから預かった資料をもとに仕訳を入力し、
「自分が勉強してきた簿記や税法の知識が、実際の仕事でこうやって使われるんだ」
と実感することができました。
もちろん、実務は勉強とは違います。
初めて経験することも多く、戸惑うこともたくさんありました。
それでも、会計業界で実際に仕事を経験できたことは、今後税理士を目指していく上で、とても貴重な経験になりました。
仕事と勉強を両立しながら本番へ
平日の仕事が終わった後や休日には、図書館へ通う日々。
法人税法の理論暗記を進め、計算問題を解き、簿記論の総合問題にも取り組みました。
特に法人税法は理論の暗記量が多いため、毎日のように理論を確認。
少しずつではありますが、知識が積み重なっていく感覚もありました。
そして、
「取れる問題を確実に取る」
「ケアレスミスをできるだけ減らす」
ということを常に意識しながら、8月の本試験を目指しました。
こうして、仕事と勉強を両立させながら迎えた第75回税理士試験。
いよいよ本番です。
試験当日――今回は「1日1科目」
今回の試験会場も、第74回・第73回と同じ
愛知大学 名古屋キャンパスで行われました。
そして今回の大きな特徴は、
1日1科目の日程だったこと。
です。
- 1日目:簿記論(午前9時~11時)
- 2日目:法人税法(午前9時~11時)
前回・前々回は、1日に2科目を連続して受験する日程だったため、精神的にも体力的にもかなり消耗しました。
今回は「1日1科目」という日程だったこともあり、これまでより気持ちに余裕を持って本番に臨めると思っていました。
そんな気持ちで本番を迎えました。
しかし、実際の試験はそう簡単にはいきませんでした。
【1日目】簿記論――3度目のリベンジ
午前9時。
試験が始まりました。
開始後、まずはいつも通り問題全体を素読み。
ページ数や問題の構成を確認し、
「まずは第一問から順番に解いていこう」
と判断しました。
ここから2時間の戦いが始まります。
第一問――取れるはずの問題で痛恨の失点
第一問は、純資産会計を中心とした総合的な個別問題。
自己株式、圧縮記帳、社債、新株予約権、固定資産など、基本的な論点が多く含まれていました。
本来なら、ここは得点源としてしっかり取りたいところ。
ところが、この年は法人税法の勉強にかなりの時間を割いていたため、簿記論の基本論点の復習が十分ではありませんでした。
推定問題などで、
「これ、どうだったっけ?」
と迷う場面が続出。
本来取らなければならない問題を取りこぼしてしまい、第一問は結果的に半分程度しか得点できませんでした。
この時点ですでに、
「ちょっとまずいな……」
という感覚がありました。
第二問――組織再編は順調、しかしストックオプションで暗雲
続く第二問は、組織再編とストックオプション(新株予約権)の問題。
組織再編については、これまで勉強してきた日商簿記1級の知識がかなり活きました。
ここは比較的スムーズに処理することができ、8割近く得点することができました。
「よし、ここで取り返せる!」
そう思ったのも束の間。
続くストックオプションで、状況が一変します。
資料が複数に分かれており、
「この資料と、この資料はどうつながっているんだ?」
「作問者は一体何を聞いているんだ?」
と、問題の意図を把握することに時間を使ってしまいました。
焦りから資料の読み取りミスも発生。
結果として、記号問題以外の計算問題をほとんど落としてしまいました。
ここで、
「これ以上ここに時間をかけたらまずい」
と判断。
不完全なまま第三問へ進むことにしました。
第三問――「閉鎖残高・開始残高」に面食らう
そして迎えた第三問の総合問題。
ここで、さらに大きな壁が立ちはだかりました。
例年のような「決算整理前残高試算表(前T/B)」を起点とする形式ではなく、
「閉鎖残高・開始残高」
という、私にとって初見の出題形式だったのです。
問題を見た瞬間、
「えっ、どうやって解答すればいいの!?」
と、強烈に面食らいました。
解答へのアプローチを考えている間にも、試験時間はどんどん減っていきます。
そして、ここでも大きな判断ミスをしてしまいました。
それが、
「解けそうな難問に手を出してしまったこと」
です。
本来であれば、固定資産などの比較的取りやすい基本論点から処理していくべきでした。
ところが私は、
「これは解けそうだ」
と思ってしまい、
「資産除去債務」などの解答までに時間がかかる問題に手を伸ばしてしまいました。
やってみるが、手順が多く、なかなか解答が導き出せない。
「あれっ、ここはどういう計算手順だったっけ?」
時間だけが過ぎていく。
同時に焦りも生まれる。
そして、焦ることでケアレスミスが増える。
過去に勉強したはずの論点まで思い出せなくなり、さらに時間を失っていきました。
そして、試験終了の合図
気づけば、第三問は解答の3分の1ぐらいしか埋まっておらず、
「こんなはずでは・・・」
3度目の挑戦となる簿記論は、まさにボロボロの状態で終わってしまいました。
簿記論終了後――「またダメだった……」
試験が終わった瞬間、強烈な虚しさと落ち込みに襲われました。
「またダメだった……」
そんな思いが終わった後も頭に残り続けていました。
しかし、翌日には法人税法の試験が控えています。
ここで落ち込んでいる場合ではありません。
帰宅後、
「ずっと落ち込んでいても始まらない」
と何とか自分に言い聞かせ、法人税法の理論を最後まで確認。
できる限りの準備をして、早めに就寝し、明日の試験に備えました。
【2日目】法人税法――初挑戦の2時間
そして翌日。
再び愛知大学へ向かいました。
午前9時。
法人税法の試験開始です。
普段の答練から意識していたのが、
「理論50分・計算70分」
という時間配分。
本番でも、このペースを守ることを目標にしていました。
理論――50分の戦い
理論の第1問は、収益の計上額(変動対価)に関する問題でした。
問題文が非常に長く、
「どの理論規定を書けばいいんだ?」
最初の問題でいきなり立ち止まってしまいました。
少し悩んだ末、一旦第1問を飛ばし、次の第2問へいくことにしました。
第2問は、完全支配関係がある法人間の寄付金・受贈益に関する問題と
交際費等の損金不算入に関する問題が出題されました。
ここで、私は本番中に冷や汗が出るような大失敗をします。
最初、私は間違った結論で文章を書き始めてしまったのです。
ところが途中で、
「あ!完全支配関係なんだから、全額損金不算入・益金不算入だ!」
と気づきました。
気づいた瞬間、
「やってしまった……」
と青ざめました。
しかし、このまま間違った文章を残すわけにはいきません。
そこで、それまで書いていた文章すべてに、
大きな「×」
をつけて消し、一から書き直すことにしました。
もちろん、修正すること自体はできました。
しかし、その代償は大きな時間のロスでした。
気を休める暇もなく、次の第3問に
第3問は適格合併の組織再編に関する欠損金の損金不算入などが問われた内容でした。
この理論問題は、常日頃から暗記をしていた論点であり、資格学校の答練でも、
出題可能性が高い論点だったので、ある程度は対策していました。
そのため、結論と規定内容を含めて、大まかに解答することができました。
第3問の理論を書いた後、すぐに最初の第1問へ戻りました。
しかし、第1問に戻った時には、すでに目標としていた50分が迫っています。
それでも、
「白紙だけは絶対に避けよう」
と必死に問題文を読み、作問者が何を聞いているのかを考えました。
時間がない中で、なんとか結論だけを書き、計算へ移りました。
計算――70分の戦い
計算では、
- 別表4・別表5
- 租税公課
- 役員給与
- 賃上げ促進税制
- 圧縮記帳
などが出題されました。
まずは得点源になりそうな租税公課から着手。
続いて役員給与へ進みました。
ところが、ここで信じられないミスをしてしまいます。
使用人給与について、
計算過程はきちんと書けていたのに、最終的な結論を「別表4の解答欄」に記入し忘れたのです。
これは、試験が終わって、試験委員が答案用紙を回収している最中に自分の答案に
計算結果が転記されていないことに気づきました。
「なんで書いてないんだ……」
その時は試験自体は既に終了していたので、どうすることもできませんでした。
さらに、賃上げ促進税制でも計算ミス。
そして圧縮記帳(保険差益等)では、問題文の難しさやひっかけに苦戦し、時間を大きく使ってしまいました。
気づけば、
他の受験生が確実に取ってくるであろう基礎部分を何個か取りこぼしてしまいました。
そして、試験終了。
試験終了後
理論については、
「白紙を作らず、ある程度まんべんなく答案を書くことができた」
という感触がありました。
しかし計算については、何個か基本的な問題を取りこぼしていたので、
「これはかなり厳しいかもしれない……」
という重い不安を残したまま、試験会場を後にしました。
簿記論の自己採点――3回目の厳しい現実
試験前は、今回の税理士試験は**「1日1科目」**という日程だったこともあり、これまでよりも少し気持ちに余裕を持って本番に臨めるのではないかと思っていました。
簿記論の試験が終わった後も、
「まだ法人税法が残っているけど、とりあえず簿記論は終わった……」
という気持ちとともに、どこかで結果への期待も残っていました。
何といっても今回は、3度目の簿記論への挑戦。
第73回、74回と続けて不合格だった簿記論を、今度こそ突破したい。
その思いで本番に臨みました。
しかし、試験中の手応えを振り返ってみると、決して楽観できるような内容ではありませんでした。
第一問では基本的な問題を取りこぼし、第二問ではストックオプションで時間を使い、第三問では「閉鎖残高・開始残高」という見慣れない形式に面食らいました。
そして何より、
「解けそうな問題に時間を使いすぎてしまった」
ことが大きかったと思います。
試験終了の合図が鳴ったときには、第三問の解答欄が大きく空いたまま。
試験前に感じていた「今回は少し余裕を持って戦えそう」という気持ちは、すっかり消えていました。
3回目となる今回も総合的に実力不足でした。
とりあえず、次に生かすためにも、
自己採点をして、今回の振り返りをおこないました。
各予備校の自己採点結果
今回も、ネットスクール・資格の大原・TACの3校で自己採点を比較してみました。
| 資格学校 | 第一問 | 第二問 | 第三問 | 合計 |
|---|---|---|---|---|
| ネットスクール | 15点 | 13点 | 15点 | 43点 |
| 資格の大原 | 13点 | 13点 | 14点 | 40点 |
| TAC | 13点 | 10点 | 16点 | 39点 |
自己採点の結果は、
39~43点。
3校の中で最も高かったネットスクールでも43点という結果でした。
正直、この数字を見たときは、
「やっぱり厳しいか……」
というのが率直な感想でした。
試験終了直後からある程度覚悟はしていましたが、実際に点数として数字を突きつけられると、改めて厳しい結果だったことを実感します。
各予備校のボーダーラインと比較
続いて、各予備校が公表していた第75回税理士試験・簿記論のボーダーラインと比較してみます。
| 資格学校 | 自己採点 | ボーダーライン | ボーダーとの差 |
|---|---|---|---|
| ネットスクール | 43点 | 58点 | ▲15点 |
| 資格の大原 | 40点 | 55点 | ▲15点 |
| TAC | 39点 | 55点 | ▲16点 |
※ボーダーラインは、第75回税理士試験後に各予備校が公表した予想値を参考にしています。
こうして比較してみると、3校すべてでボーダーラインを大きく下回る結果となりました。
ネットスクールでは43点に対してボーダー58点。
大原では40点に対してボーダー55点。
TACでは39点に対してボーダー55点。
つまり、どの予備校を基準にしても、
「ボーダーラインまではあと15~16点ほど足りない」
という結果です。
第一問――取れるはずの問題を取りこぼした
まず第一問。
自己採点は、
- ネットスクール:15点
- 大原:13点
- TAC:13点
でした。
試験中にも感じていましたが、ここは本来もう少し得点したかったところです。
自己株式や圧縮記帳、社債、新株予約権、固定資産など、これまで勉強してきた論点が含まれていました。
ところが、問題を解いていると、
「あれ?これってどうだったっけ?」
と迷ってしまう場面がありました。
今回、法人税法の勉強にかなりの時間を割いていたこともあり、簿記論の基本論点について、十分な復習ができていなかったことがそのまま結果に出たように感じます。
簿記論は、難しい問題を解けるかどうかだけではなく、
「本来なら取れる問題を確実に取れるか」
が非常に重要です。
そう考えると、第一問での失点は、今回の試験を振り返るうえで大きな反省点でした。
第二問――組織再編では手応えがあったものの……
第二問は、自己採点で、
- ネットスクール:13点
- 大原:13点
- TAC:10点
となりました。
組織再編については、これまで勉強してきた日商簿記1級の知識が活きたこともあり、比較的スムーズに解くことができました。
このときは、
「ここで点数を稼げる!」
と感じていました。
しかし、その後のストックオプションで状況が一変。
資料の読み取りに時間がかかり、問題の意図をつかむことにも苦戦しました。
そして、焦りから資料の読み取りミスも発生。
結果として、記号問題以外の計算問題をほとんど落としてしまいました。
ここで時間を使いすぎたことが、後の第三問にも影響したと思います。
第三問――今回の結果を大きく左右した問題
そして、今回最も大きな反省点となったのが第三問です。
自己採点は、
- ネットスクール:15点
- 大原:14点
- TAC:16点
でした。
3校とも14~16点程度。
一方、各予備校の第三問のボーダーは25~28点程度でした。
ここだけを比較してみても、かなり大きな差があります。
今回の第三問では、従来のような「決算整理前残高試算表」を起点とする形式ではなく、**「閉鎖残高・開始残高」**という見慣れない形式が出題されました。
問題を見た瞬間、
「えっ、どうやって解けばいいんだ?」
と戸惑いました。
ここから問題の形式を理解することに時間を使ってしまいました。
さらに、そこで大きな判断ミス。
「解けそうな問題」に手を出してしまったことです。
本来であれば、固定資産などの比較的取りやすい問題から処理して、確実に得点を積み重ねるべきでした。
ところが、
「これは解けそうだ」
と思った資産除去債務などに時間を使ってしまいました。
結果として、思ったように解答までたどり着けず、時間だけが過ぎていきました。
そして焦りが生まれ、さらにケアレスミスが増える。
その結果、第三問の解答欄を十分に埋めることができないまま試験終了となりました。
簿記論の試験結果
第75回の実際の試験結果は以下の通りとなりました。
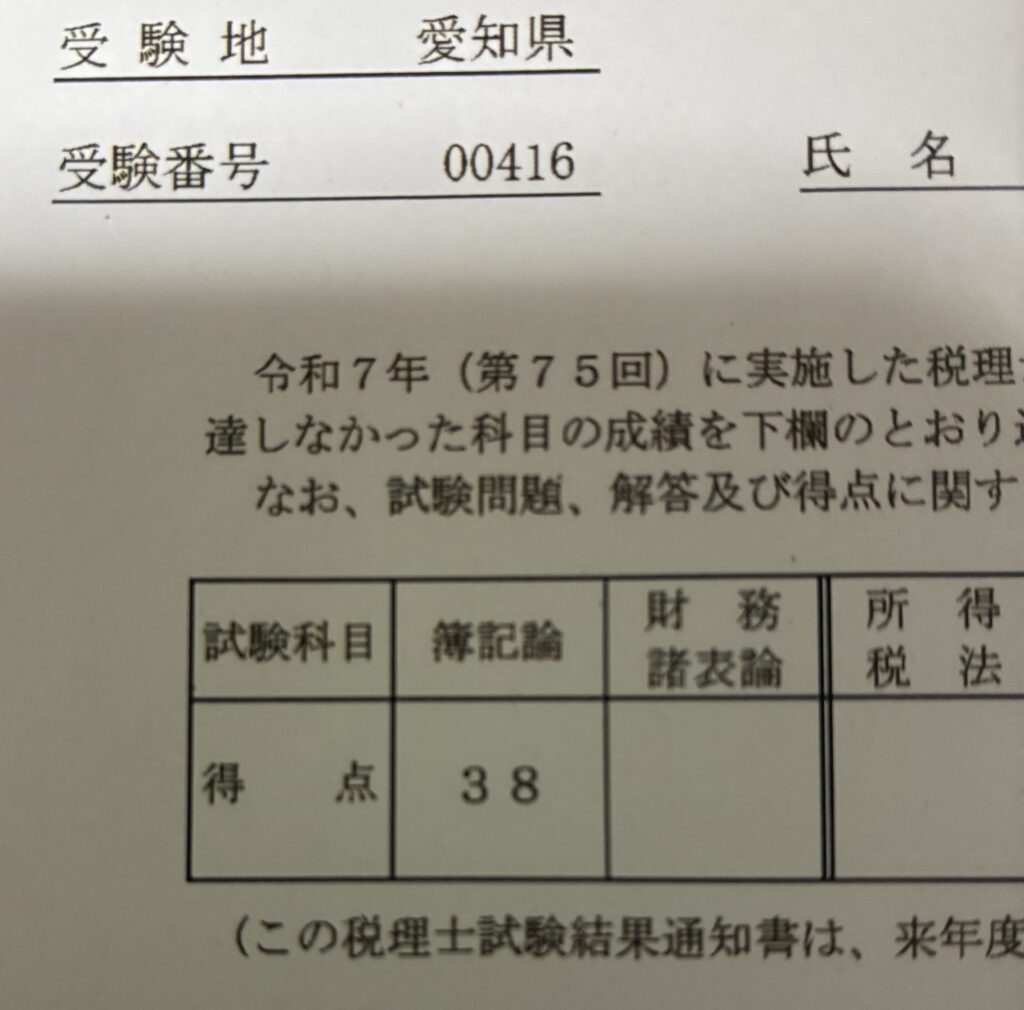
合格していないことは分かっていましたが、
3回受けて、今回が最低点となりました。
やはり、とるべきところ、
特に第三問が取れていないことを今回あらためて痛感しました。
自己採点を終えて感じたこと
今回の自己採点を終えて、一番強く感じたのは、
「簿記論は、知識だけではなく、問題を解く順番や時間配分も含めて実力なんだ」
ということでした。
もちろん、知識不足もありました。
第一問では基本論点の復習不足が得点に影響しました。
しかし、それだけではありません。
第二問ではストックオプションに時間を使い、第三問では難しい問題に手を出したことで、
結果的に「取れる問題を取る」という基本的な試験戦略が崩れてしまいました。
簿記論では、
「この問題を解けるか?」
だけではなく、
「今、この問題を解くべきなのか?」
という判断も非常に重要です。
今回の私は、終始その判断がうまくできませんでした。
3度目の簿記論を終えて
私の簿記論の受験履歴は以下のとおりです。
| 回数 | 簿記論の結果 | 振り返り |
|---|---|---|
| 第73回 | 55点 | 初挑戦。試験対応力が課題 |
| 第74回 | 47点 | リベンジも得点を伸ばせず |
| 第75回 | 38点 | 基礎力・取捨選択・時間配分が課題 |
今度こそと思って挑んだ3度目の簿記論でしたが、38点という結果に終わりました。
正直、
「3度目こそは……」
という思いが強かっただけに、試験終了後は悔しさが残りました。
特に今回は、試験前には
「1日1科目だから、これまでより落ち着いて戦える」
と思っていたにもかかわらず、実際の試験では焦り、時間配分を崩し、取るべき問題を取りこぼしてしまいました。
第73回は55点、第74回は47点。そして第75回は38点。
3回挑戦したからといって、順調に合格へ近づいていくわけではありませんでした。
ただ、今回の試験を通して、自分の簿記論における課題もかなり明確になりました。
それは、
「難しい問題を解けるようになること」だけではなく、基本論点を確実に取ること。
「解ける問題を探す力」と「見切る力」を身につけること。
そして何より、
配点50点の第三問で、確実に得点を積み重ねること。
3度目の挑戦でも簿記論を突破することはできませんでしたが、今回の経験を無駄にせず、次に簿記論へ挑戦するときには、今回とは違った戦い方ができるようにしたいと思います。
法人税法の振り返り
自己採点――法人税法は「もしかしたら?」
法人税法についても、各資格学校の解答速報をもとに自己採点を行いました。
今回の自己採点と、各資格学校が公表したボーダーラインを比較すると、以下のような結果になりました。
| 資格学校 | 自己採点 | ボーダーライン | ボーダーとの差 |
|---|---|---|---|
| ネットスクール | 55~60点 | 56~66点 | -11~+4点 |
| 資格の大原 | 48~53点 | 55点 | -7~-2点 |
| TAC | 47~52点 | 60点 | -13~-8点 |
※自己採点は、理論については曖昧な部分を厳しく採点しています。
3校を比較すると、
ネットスクールではボーダーラインと自己採点の範囲が重なりました。
一方で、
大原とTACでは、自己採点の上限まで考慮してもボーダーラインには届かない結果となりました。
予備校によって解答や採点基準、ボーダーラインの設定には違いがあるため、自己採点だけで合否を判断することはできません。
とはいえ、3校の結果を並べてみると、今回の法人税法は
ネットスクールではボーダー付近
大原・TACではボーダーを下回る
という、予備校によって見え方が分かれる自己採点結果となりました。
法人税法の試験結果
そして、11月下旬に試験結果が発表されました。
試験結果は、
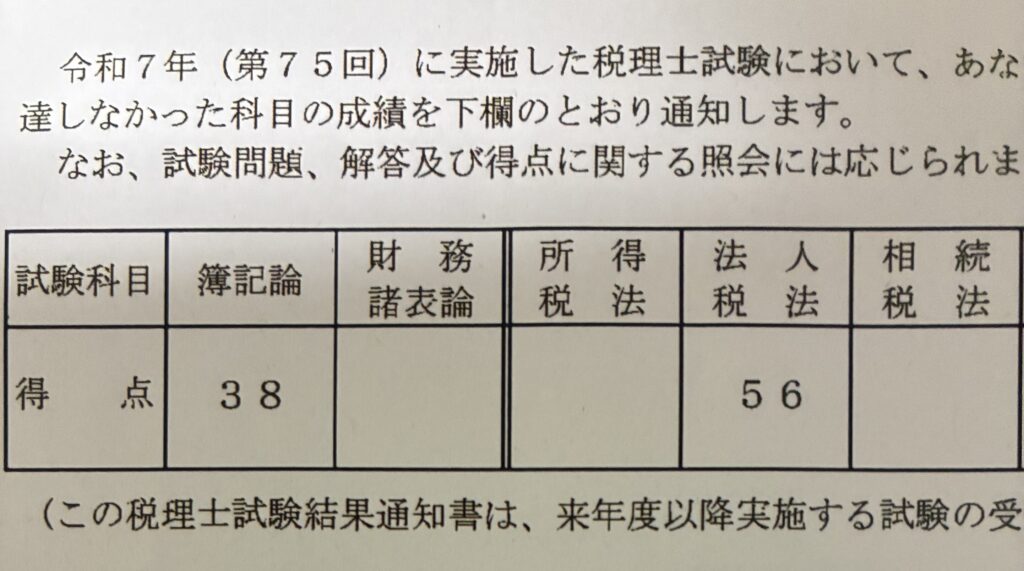
残念ながら、
あと4点足りず、今回は不合格となりました。
「2科目とも不合格」という厳しい現実
国税庁のWebサイトで、自分の受験番号がないことを確認した瞬間。
その場でしばらく動けなくなるほど落ち込みました。
簿記論の方は不合格だというのが感覚でわかっていたので、
合格発表のときにはそこまで落ち込むことはなかったです。
ただ、法人税法の方は、
「もしかしたら合格しているかもしれない」
そんな淡い期待を寄せながら合格発表のときまで過ごしていました。
ですが、現実はそう甘くはないことを
結果が出て、突き付けられました。
「あと4点」
頭の中には、
「あの使用人給与の別表4の記入漏れがなければ……」
「賃上げ税制のところでケアレスミスがなければ……」
「あの圧縮記帳ひっかけに時間を使わなければ……」
といった、後悔が頭の中を何度もよぎりました。
そして今回、改めて
簿記論・法人税法の2科目とも不合格という厳しい現実と向き合うことになりました。
不合格から見えたもの
ただ、時間が経つにつれて、少しずつ冷静に振り返ることができるようになりました。
今回の試験を振り返ってみると、簿記論と法人税法には、共通する大きな課題がありました。
それは、
「基礎問題の取りこぼし」
そして、
「本番での判断ミス」
です。
ここからは、単純に「何点だった」という結果だけではなく、今回の失敗から何を学んだのかを振り返ってみたいと思います。
法人税法から学んだこと――「あと4点」の重み
今回、初挑戦だった法人税法。
理論暗記については、ある程度の手応えを感じることができました。
毎日の暗記を積み重ねてきたことで、試験本番でも理論については満遍なく答案を書くことができました。
一方で、計算では大きな課題が残りました。
特に、
「使用人給与の計算過程はできていたのに、別表4への記入を忘れた」
というミス。
これは知識不足ではありません。
計算自体はできていたのに、最後の答案作成で失点してしまいました。
また、賃上げ税制の計算問題でケアレスミスをしたり、
圧縮記帳で時間を使いすぎたことも大きな反省点でした。
こうした一つ一つの失点を振り返ってみると、
「分からなかったから落とした」
というより、
「分かっていたのに、本番で点数に結びつけられなかった」
部分がありました。
そして、その積み重ねの先にあったのが、
56点。
そして、
合格まであと4点。
という結果でした。
もちろん、実際にどの失点が何点分に相当したのかを正確に断定することはできません。
それでも今回の経験から、
「知識を身につけること」と「本番で得点すること」は、同じではない。
ということを強く実感しました。
第76回に向けては、理論を忘れないように復習しながら、特に計算問題で、
「分かっているつもり」
をなくしていきたいと思います。
そして、答案への記入まで含めて、確実に得点につなげる力を身につけたいと思います。
第76回税理士試験に向けて――さらに次の挑戦へ
今回、2科目とも不合格という悔しい結果に終わりました。
しかし、ここで立ち止まるつもりはありません。
むしろ今回の試験を通して、
「自分に何が足りないのか」
が、以前よりはっきり見えてきました。
そこで、第76回税理士試験に向けて、改めて再スタートを切ることにしました。
簿記論の基礎を再構築
まずは簿記論。
基本論点をもう一度徹底的に復習し、基礎力を固め直します。
そして、長年の課題となっている第三問について、
「問題を見た瞬間に、どこから手をつけるのか」
という解法プロセスを改めて見直していきます。
「難しい問題を解く力」だけではなく、
「試験時間内で得点を最大化する力」
を身につけることが目標です。
法人税法の計算力を強化
法人税法については、今回の試験で理論暗記にはある程度手応えを感じることができました。
そのため、理論は忘れないように復習を続けながら、今後は特に計算問題の基礎力強化に力を入れていきます。
個別問題を繰り返し、
「分かっているつもり」
をなくしていきたいと思います。
そして、今度こそ合格ラインを突破できるように、もう一度挑戦します。
新たに「相続税法」に挑戦
さらに、第76回では新しい税法科目にも挑戦します。
それが、
「相続税法」です。
新たに講座を申し込み、理論暗記と計算の学習をスタートしました。
簿記論、法人税法に加えて相続税法。
決して簡単な道ではありません。
それでも、一歩ずつ前へ進んでいきたいと思っています。
まとめ――不合格でも、前に進んだ1年
第75回税理士試験は、
簿記論38点。
法人税法56点。
2科目とも不合格という、悔しい結果に終わりました。
特に法人税法は、
「あと4点」
という、本当に悔しい結果でした。
しかし、この1年間は、決して試験勉強だけの1年ではありませんでした。
職業訓練に通い、MOS資格を取得。
そして、会計事務所で実際に働き、これまで勉強してきた会計や税務の知識が、現場でどのように使われているのかを知ることができました。
試験には落ちました。
でも、前に進めなかった1年だったとは思っていません。
むしろ、
「まだ自分には足りないものがある」
ということを、はっきりと知ることができた1年でした。
簿記論では、基礎力と問題の取捨選択。
法人税法では、計算力と本番での答案作成。
そして第76回では、さらに相続税法にも挑戦します。
第73回から始まった私の税理士試験への挑戦は、まだ続いています。
一歩進んでは立ち止まり、また挑戦する。
そんな受験生活ですが、ここまで来た以上、もう少し先まで進んでみたいと思います。
「継続は力なり」
この言葉を胸に刻み、また一から積み上げていきたいと思います。
そして次回、第4回となる税理士試験体験記では――
今度こそ、合格報告をお届けできるように。
また1年間、全力で挑戦していきます!
コメント